
財務自由不只是帳戶數字,也包括有能力把錢換成自己重視的生活。
《大仁來開槓》EP16 談到花錢買回憶與人生的無限賽局。這個主題看似離投資很遠,其實正好回答「為什麼要累積資產」:不是為了讓數字永遠不動,而是換取安全、時間與選擇。
美國消費者金融保護局把財務福祉定義為:能掌控日常財務、吸收衝擊、朝目標前進,也有自由做出能享受生活的選擇。這四項缺一,單看淨資產都不完整。
先看重點|
- 花錢不是儲蓄失敗,前提是它符合價值且不破壞基本安全。
- 體驗型消費常能帶來期待、連結與回憶,但效果仍因人與資源而異。
- 先建立必要支出、緊急預備與長期目標,再安排可安心使用的體驗預算。
- 好的花錢決策要減少比較,增加自己真正重視的時間。
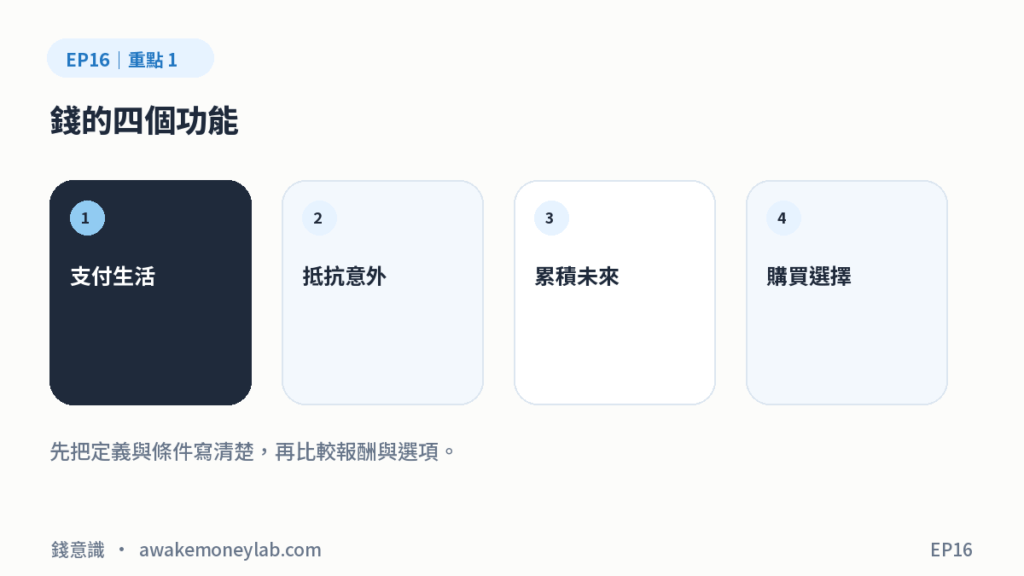
錢的四個功能,不只有增值
第一是支付生活,第二是抵抗意外,第三是累積未來,第四是購買選擇。很多人把前三項做得很好,卻不敢使用第四項,最後形成「愈有錢愈怕花」的循環。
財務計畫應該同時回答:如果出事怎麼辦,以及如果一切順利,我想怎麼生活。
體驗為什麼可能留下更久?
研究發現,相較物質商品,等待體驗型消費往往帶來更正向的期待;其他研究也常觀察到體驗與關係、身分記憶的連結。不過,這不是命令每個人都要旅行或消費。
資源有限時,耐用物品也可能帶來更高價值。重點不是「體驗一定勝過物品」,而是花費是否符合你的處境與價值。
建立一筆不用內疚的體驗預算
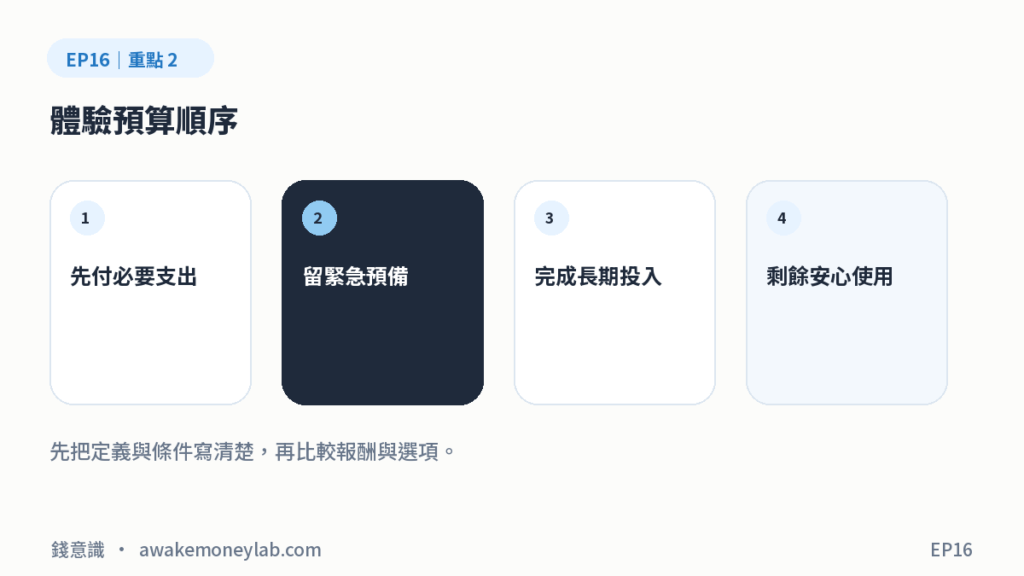
先確保每月基本支出、緊急預備與長期投入,再從可支配金額中切出固定比例或固定金額。這筆錢的功能就是使用,不必每次都和投資報酬率比賽。
如果花完會影響下月帳單、需要循環信用或讓借貸壓力升高,那就不是體驗預算,而是把未來選擇提前透支。
把回憶當成果,不把炫耀當成果
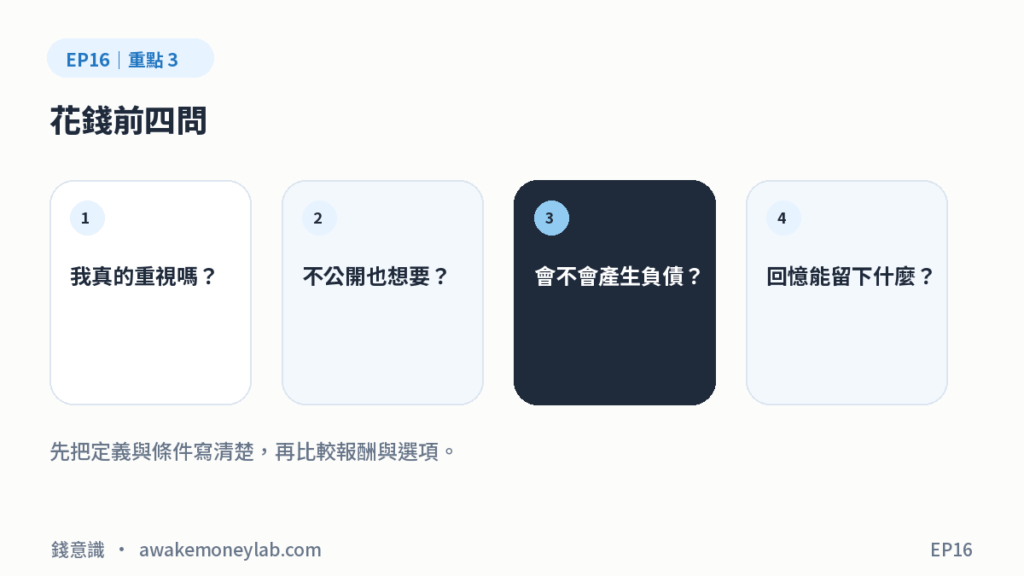
同一趟旅行、同一頓飯,有人得到陪伴,有人只得到社群比較。花錢前可以問:如果不能拍照公開,我還想做嗎?這能幫助我們區分真正的體驗和他人眼光。
最好的消費不一定昂貴,而是能讓未來的自己願意記得。
把觀點落到自己的條件
- 這筆錢多久不會用到?
- 最壞情境發生時,現金從哪裡來?
- 什麼證據會讓我改變原本判斷?
- 產品規則或資料日期是否已更新?
我的保留
我喜歡把錢換成體驗,但我不會用「人生只有一次」合理化所有消費。真正的控制感,是我知道花完之後,明天的帳單與未來目標仍然站得住。
我的保留是:體驗型消費的幸福效果不是每個人都相同;有些耐用物品能節省時間、改善生活,也同樣值得。
標的與產品可以明確提及;但名稱、機制、限制與風險,要放在同一篇文章裡說清楚。
FAQ
花錢買體驗一定比買東西好嗎?
不一定。研究顯示平均趨勢,但資源、需求與個人價值會影響結果。
體驗預算要抓多少?
沒有單一比例;先確保必要支出、風險緩衝與長期目標,再決定可安心使用的金額。
投資人花錢會不會損失複利?
任何支出都有機會成本,但人生目標本來就包含使用資源。關鍵是有意識地取捨。
資料來源
查核日期:2026-08-21。產品持股、費用、法規與借貸條件均可能變動,發布前請再確認最新官方文件。
本文為個人聽後整理與觀點分享,非原節目官方內容,亦不構成任何投資建議或報酬保證。投資有風險;槓桿、期貨與借貸可能放大損失,請依自己的財務狀況審慎評估。