
借貸把未來現金搬到今天;報酬不確定,但還款日期很確定。
《大仁來開槓》EP17 提出「借貸溢酬」:能以較低成本取得資金的人,擁有別人沒有的選項。這個觀念可以成立,但必須加上一個更重要的區分:借款能力是選擇權,不是報酬保證。
年輕人的投資時間可能較長,但收入、信用與家庭支出也可能正在變動。借款一旦成立,市場可以下跌,利息與還款卻照表前進。
先看重點|
- 比較貸款要看總費用年百分率,不只看廣告利率。
- 投資報酬是不確定值,借款成本與到期日是契約義務。
- 先測試失業、升息與市場大跌同時發生時,現金流是否仍可支付。
- 借貸不應取代緊急預備金,也不應靠下一筆借款償還。
利率不是唯一成本:先看總費用年百分率
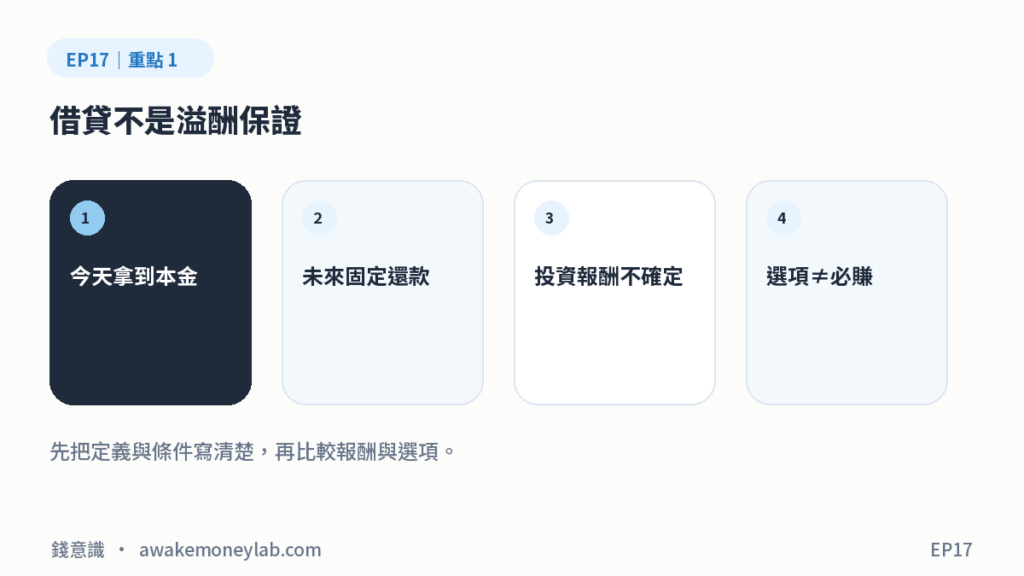
貸款可能另有開辦費、手續費與帳戶管理費。行政院消保資料說明,總費用年百分率應把授信利率與相關必要費用一起換算,才方便比較實際負擔。
名目利率差一點之外,還要看固定或機動、提前清償條件、期數與每月本息。只拿投資年化報酬和廣告利率相減,容易高估利差。
期限錯配:市場能等,債務不能等
股票可能需要多年才回到合理價格,但信貸每月扣款、質押有到期與維持率、房貸則是長期固定義務。借款期限若短於資產回復時間,投資人可能在虧損時被迫處分。
所以不是只問長期平均報酬是否高於利率,而是問最差那幾年能不能撐過。
做三重壓力測試
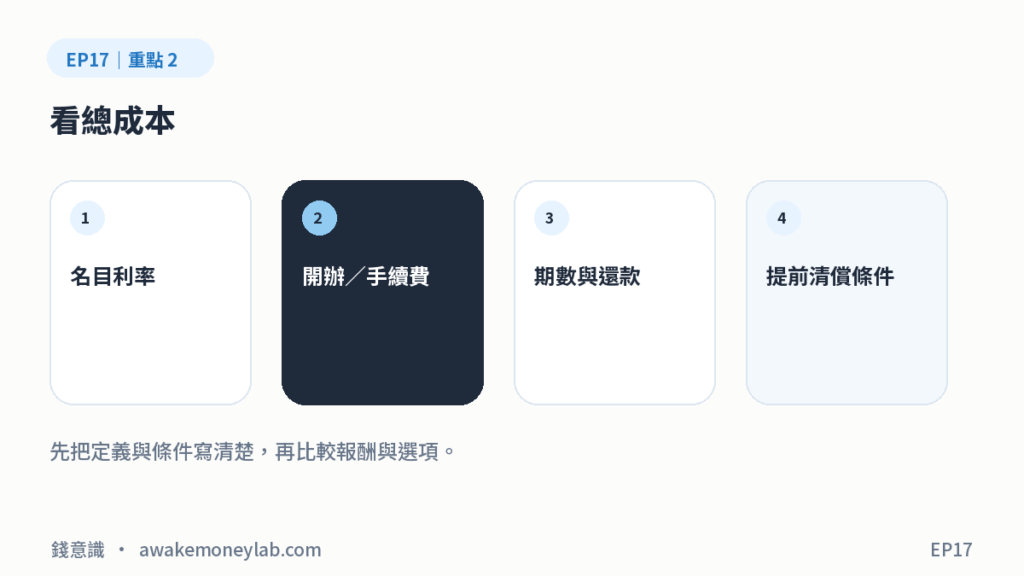
第一,收入中斷六個月;第二,投資資產下跌 40%;第三,利率或生活支出上升。把三種情境同時套入,而不是分開想。
如果需要再借一筆錢才能過關,代表安全邊際不足。壓力測試的目的不是預測,而是確保錯的時候仍有選項。
控制感來自規則,不來自槓桿倍數
借貸可能增加本金,也可能增加焦慮。真正的控制感是知道每月固定義務、還款來源、可承受損失與降槓桿順序。
我會把借款和投資分開記帳:借款端追蹤總成本與到期,投資端追蹤風險與目的,不用預期報酬去掩蓋確定負債。
把觀點落到自己的條件
- 這筆錢多久不會用到?
- 最壞情境發生時,現金從哪裡來?
- 什麼證據會讓我改變原本判斷?
- 產品規則或資料日期是否已更新?
我的保留
我有借貸,也有投資正2,因此我理解把未來收入提前轉成今天本金的吸引力;但我不會把這稱為人人都有的溢酬。條件、紀律與現金流不同,結果會非常不一樣。
我的保留是:只要還款依賴市場上漲或下一次續借,這筆槓桿就不是由自己控制。
標的與產品可以明確提及;但名稱、機制、限制與風險,要放在同一篇文章裡說清楚。
FAQ
投資預期報酬高於貸款利率,就值得借嗎?
不能只比兩個平均數。還要看波動、期限、費用、稅與被迫賣出的風險。
總費用年百分率是什麼?
它把利率與相關必要費用換算成年百分率,用來呈現較完整的借款成本。
年輕就比較適合借錢投資嗎?
時間較長是一項條件,但收入穩定、家庭責任、信用與風險承受力同樣重要。
資料來源
查核日期:2026-08-21。產品持股、費用、法規與借貸條件均可能變動,發布前請再確認最新官方文件。
本文為個人聽後整理與觀點分享,非原節目官方內容,亦不構成任何投資建議或報酬保證。投資有風險;槓桿、期貨與借貸可能放大損失,請依自己的財務狀況審慎評估。