
買主動型 ETF,不只是選一組股票,也是在選一套會改變的決策流程。
《大仁來開槓》EP10 把主動型 ETF 的爭議拉回一個更實用的問題:不是問它最近有沒有贏,而是問投資人能不能辨認、持有並持續檢驗經理人的能力。
台灣主動式 ETF 自 2025 年開始掛牌,產品與規模快速增加;但新商品的短期績效,無法直接回答長期是否能持續創造超額報酬。這篇用四個問題整理判斷框架。
先看重點|
- 主動型 ETF 的核心是經理人與團隊的選股、配置和風險管理流程。
- 看見好績效,和能在事前辨認能力,是兩件事。
- 落後期間一定會出現;沒有持有規則,很容易在最差時間離場。
- 費用、基準、持股透明度、規模與策略容量都應納入追蹤。
問題一:經理人是否真的有可解釋的能力?
超額報酬可能來自選股、產業偏重、風格曝險,也可能只是某段市場環境剛好有利。投資人要能說明策略靠什麼賺錢、在什麼環境可能落後,而不是只引用一段排行榜。
如果說不清楚報酬來源,就很難在績效反轉時判斷是正常逆風、策略失效,還是單純運氣。
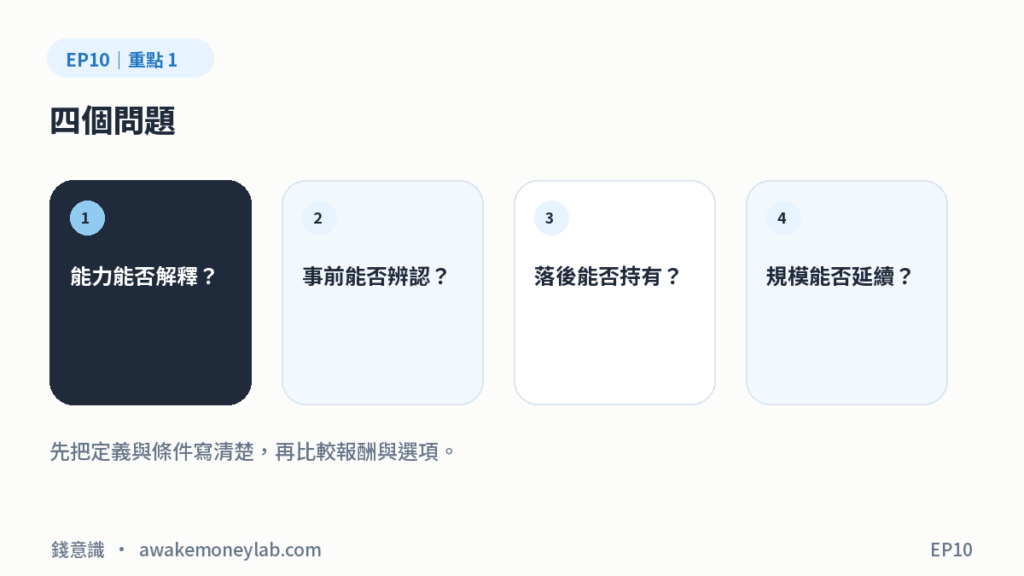
問題二:你能在事前辨認,而不是事後挑冠軍嗎?
SPIVA 長期追蹤顯示,多數類別的主動基金在不同期間落後基準;持續性報告也提醒,曾經位居前段的基金,不一定能一直留在前段。這不表示所有主動管理都無效,而是事前挑選很難。
若挑選規則是「最近一年最高」,投資人買到的很可能是已經發生的結果,不是未來可複製的能力。
問題三:落後時,你靠什麼決定留下或離開?
每一個主動策略都會有落後期。如果沒有先設定檢查週期與失效條件,市場一跌、同類產品一漲,就容易把信任變成追高殺低。
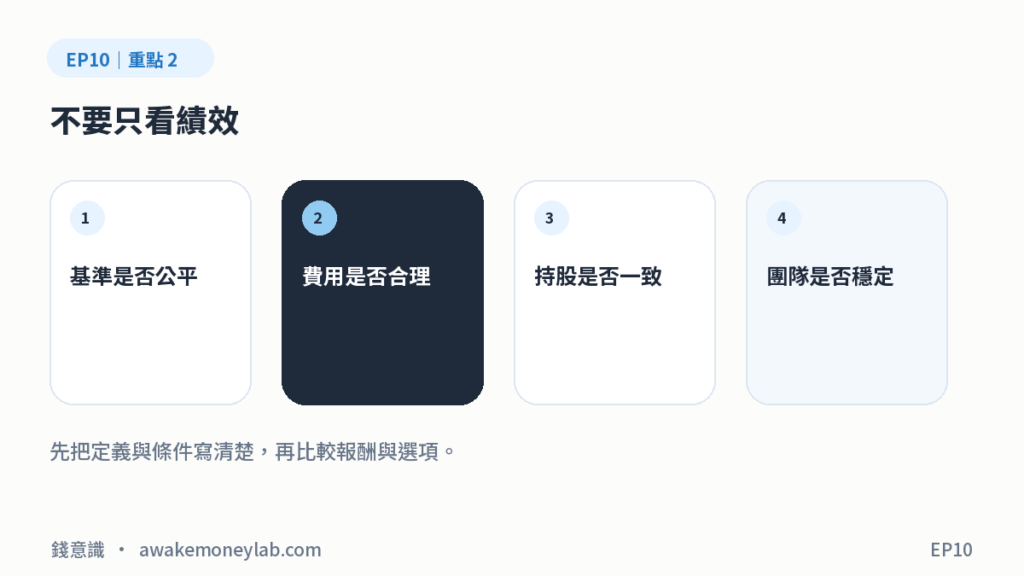
可檢查的項目包括:投資哲學有沒有改、經理團隊是否異動、持股是否偏離原策略、風險是否超出承諾、成本與週轉率是否升高。
問題四:策略能否在規模變大後繼續運作?
規模成長可能降低單位成本與提高流動性,但某些選股策略也可能面臨容量限制。基金愈大,建立與調整部位需要更多資金,對小型股或低流動性策略尤其重要。
因此,基金規模不是愈大愈好或愈小愈好,而是要看策略、成交環境與執行能力是否匹配。
把觀點落到自己的條件
- 這筆錢多久不會用到?
- 最壞情境發生時,現金從哪裡來?
- 什麼證據會讓我改變原本判斷?
- 產品規則或資料日期是否已更新?
我的保留
我不會把主動型 ETF 全部排除,因為確實可能有能力好的團隊;但我也不會把短期贏大盤,直接翻譯成未來一定會贏。
我的保留是:如果我無法說明經理人的報酬來源,也沒有落後時的判斷規則,那我買到的更像一段過去績效,而不是可持續的投資方法。
標的與產品可以明確提及;但名稱、機制、限制與風險,要放在同一篇文章裡說清楚。
FAQ
主動型 ETF 和主動基金有什麼共同點?
兩者都依賴管理團隊的主動決策;ETF 形式提供盤中交易等特性,但不會消除經理人風險。
短期贏大盤能證明經理人有能力嗎?
只能提供一段觀察,還要看風格、基準、風險、費用與更長期間的一致性。
多久檢查一次?
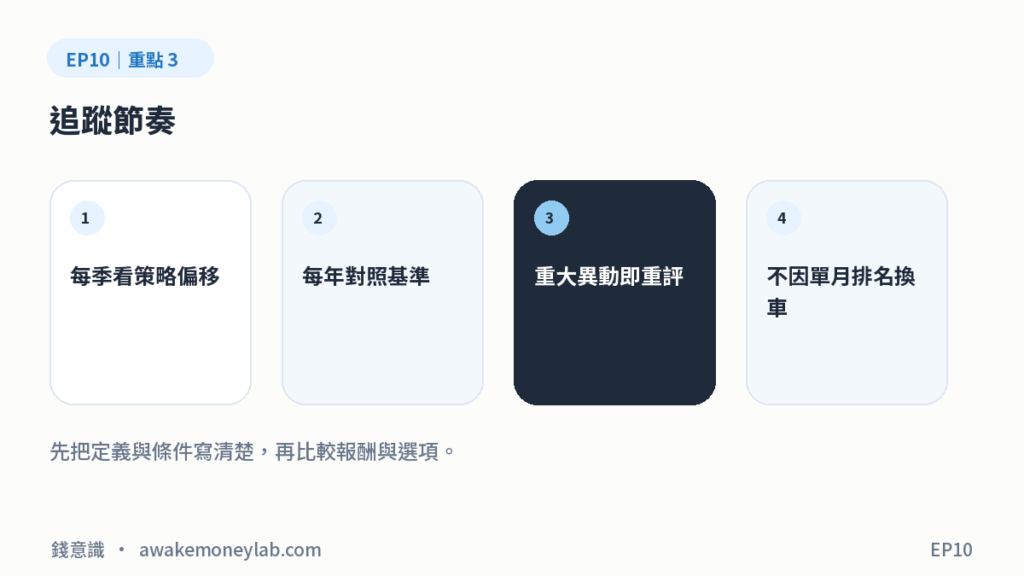
可定期檢查並在重大異動時重評,避免因單月排名頻繁換基金。
資料來源
- 臺灣證券交易所|臺灣主動式 ETF 發行現況
- S&P Dow Jones Indices|SPIVA U.S. Year-End 2025
- S&P Dow Jones Indices|U.S. Persistence Scorecard Year-End 2025
查核日期:2026-08-21。產品持股、費用、法規與借貸條件均可能變動,發布前請再確認最新官方文件。
本文為個人聽後整理與觀點分享,非原節目官方內容,亦不構成任何投資建議或報酬保證。投資有風險;槓桿、期貨與借貸可能放大損失,請依自己的財務狀況審慎評估。