
過去報酬能證明發生過什麼,不能單獨證明接下來會發生什麼。
《大仁來開槓》EP11 延續主動型基金的討論:有人用過去報酬挑冠軍,但面對槓桿或科技產品時,又會說過去不代表未來。矛盾不在於看歷史,而是只在自己喜歡的時候相信歷史。
SEC 的投資人教育資料提醒,當年表現最好的基金,不一定是下一年最好。歷史資料仍有價值,只是用途應從「預言」改成「診斷」。
先看重點|
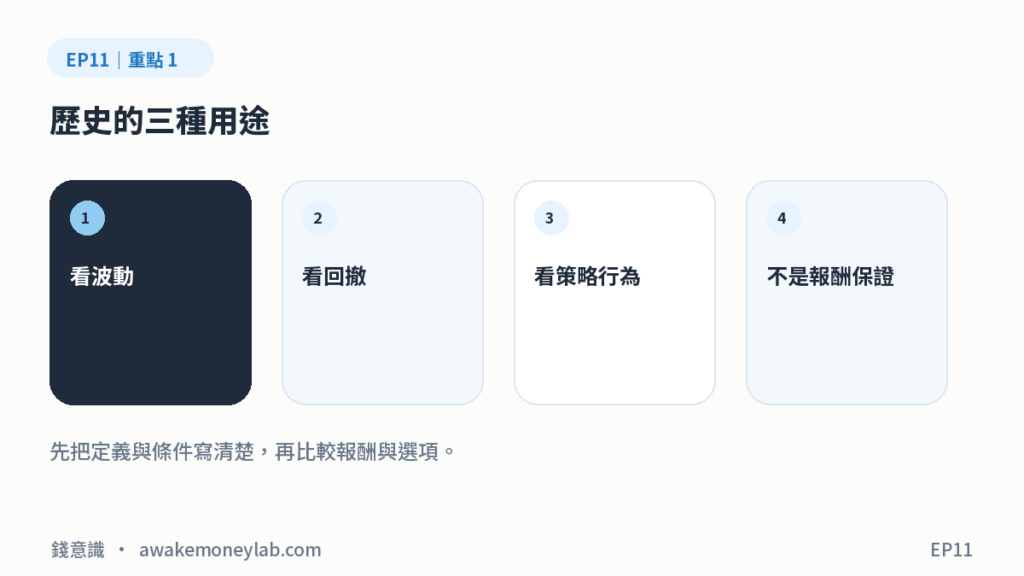
- 過去績效可觀察波動、回撤、風格與策略行為,不能保證未來報酬。
- 挑選區間、忽略已清算基金,會造成幸存者與起訖點偏誤。
- 先找報酬來源,再判斷它是否可能延續。
- 同一套標準應用在主動基金、指數、產業與槓桿產品上。
歷史績效有用,但用途不是算命
歷史能告訴我們產品在上漲、下跌與震盪時怎麼走,最大回撤多深,與基準差異多大,費用與追蹤是否穩定。這些都是實際發生過的行為。
但把某段年化報酬直接外推 10 年,等於假設估值、產業、利率、競爭與投資人行為都不變。這個假設通常太強。
先問:這段報酬是從哪裡來?
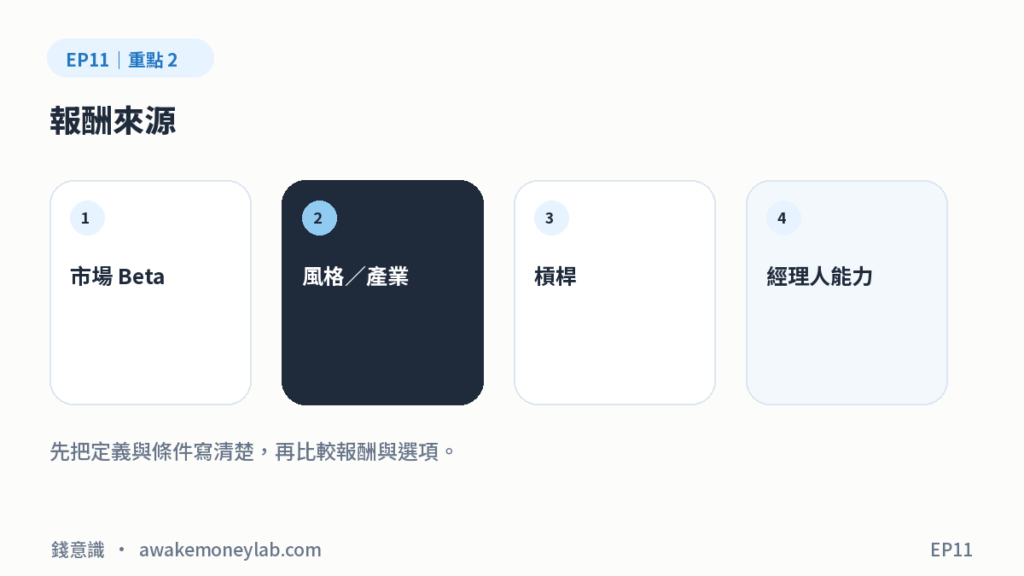
可能來自市場整體上漲、集中大型股、產業循環、風格因子、槓桿或真正的選股能力。不同來源的可持續性與風險完全不同。
如果一檔基金的優勢主要來自某個風格剛好領先,未來風格反轉時,落後並不一定代表經理人突然失去能力;反過來,領先也不一定都是能力。
小心三種漂亮圖表
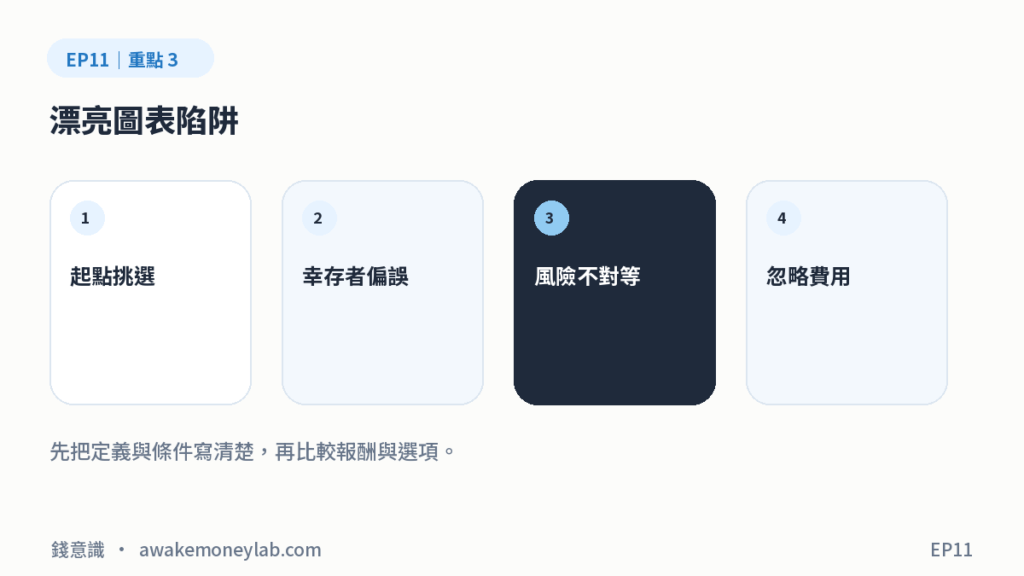
第一,只選最有利的起點;第二,只留下仍然存活的產品;第三,用不同風險的產品直接比報酬。高槓桿、高集中產品本來就可能呈現更高報酬,也可能有更深回撤。
比較時至少要同時放入基準、最大回撤、波動、費用、存活與策略變更,才不會只看到冠軍的終點照。
把判斷改成可被推翻
我會寫下:這個策略為何可能有效、什麼環境會失效、要用什麼證據檢查。當新資料出現,就用同一套條件更新,不因為持有與否而改變標準。
過去不代表未來,不等於未來完全不可分析;它只是要求我們承認不確定性,並把推論和事實分開。
把觀點落到自己的條件
- 這筆錢多久不會用到?
- 最壞情境發生時,現金從哪裡來?
- 什麼證據會讓我改變原本判斷?
- 產品規則或資料日期是否已更新?
我的保留
我會看歷史報酬,但我不會只看歷史報酬。對我而言,過去資料最重要的價值是幫我理解產品會怎麼跌,以及我的判斷是否一致。
我的保留是:任何只拿一段冠軍績效就下結論的說法,都應該補上基準、風險與報酬來源。
標的與產品可以明確提及;但名稱、機制、限制與風險,要放在同一篇文章裡說清楚。
FAQ
過去報酬完全沒有參考價值嗎?
有。可用來理解波動、回撤、風格與策略執行,但不能當成未來保證。
為什麼排行榜容易誤導?
它可能忽略已消失產品、起訖點與風險差異,並把結果誤認成可持續能力。
要怎麼比較才公平?
使用一致期間與基準,同時看費用、回撤、波動、策略與存活狀況。
資料來源
- Investor.gov|Mutual Funds, Past Performance
- S&P Dow Jones Indices|U.S. Persistence Scorecard Year-End 2025
查核日期:2026-08-21。產品持股、費用、法規與借貸條件均可能變動,發布前請再確認最新官方文件。
本文為個人聽後整理與觀點分享,非原節目官方內容,亦不構成任何投資建議或報酬保證。投資有風險;槓桿、期貨與借貸可能放大損失,請依自己的財務狀況審慎評估。