
年輕的優勢是還有時間修正,不是可以忽略風險。
《大仁來開槓》EP03 提出一個很有張力的主張:年輕人反而適合投資槓桿 ETF,因為有較長時間,也能較早累積面對大跌的經驗。
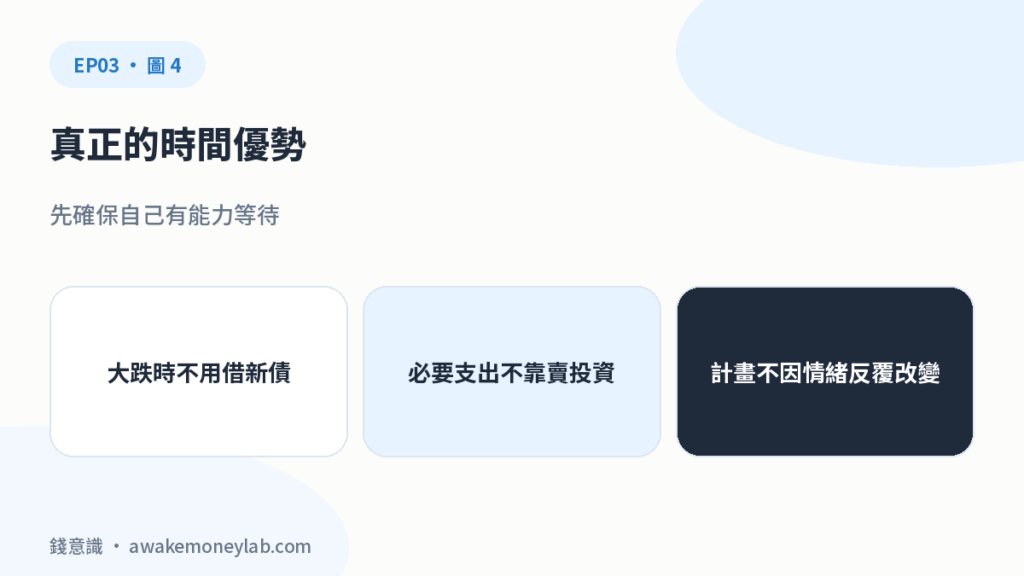
我認同年齡會影響投資時間與未來收入,但不同意把『年輕』直接當成槓桿通行證。能否承擔風險,不只看願不願意忍受虧損,還要看財務上是否有能力等待。
真正的問題不是幾歲,而是:市場最不利時,你是否仍有時間、現金與選擇。
先看重點|
- 較長投資時間可能提高承受波動的空間,但收入穩定度、用錢期限與負債同樣重要。
- 正2追求每日倍數報酬;多日結果受每日重設與市場路徑影響。
- 時間只有在不必被迫賣出時才有價值;沒有流動性,長期計畫可能被短期支出打斷。
- 使用槓桿前應先通過商品理解、流動性、負債與壓力承受四道門檻。
年輕可能有優勢,但優勢不是只有年齡
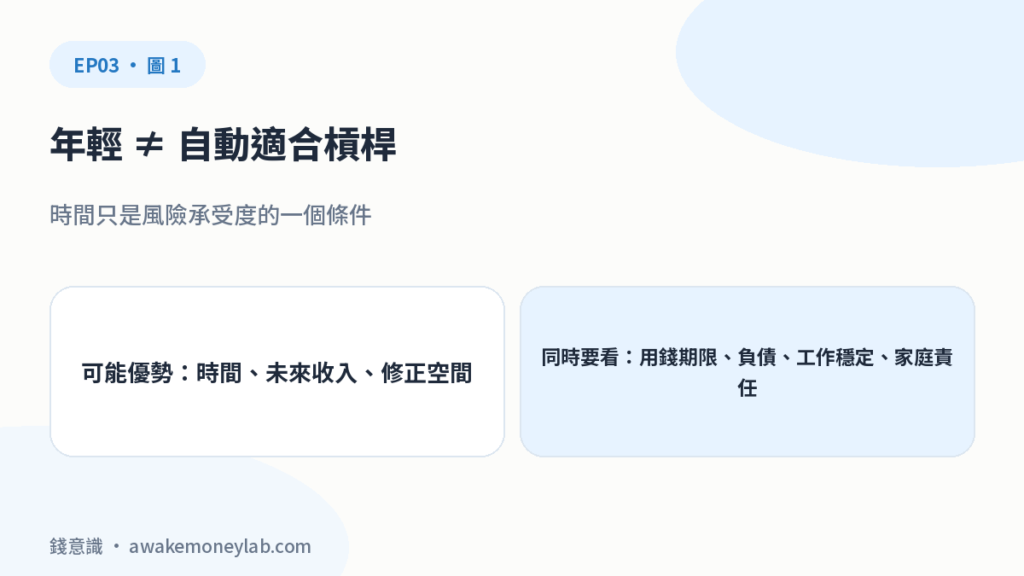
Investor.gov 把時間跨度與風險承受度列為資產配置的重要條件。較長時間的人,可能更能容納市場波動;年輕人也可能有較長的未來工作收入,能持續投入。
但『可能』不等於每個人都具備。年輕人也可能收入不穩、需要支付學貸或房租、幾年內要買房,或正在支應家庭責任。這些都會縮短實際可承受的時間。
所以年齡比較像一個起點。真正有用的是可投入年限、收入穩定性、流動性需求與整體負債。
先懂正2的每日目標,再談長期
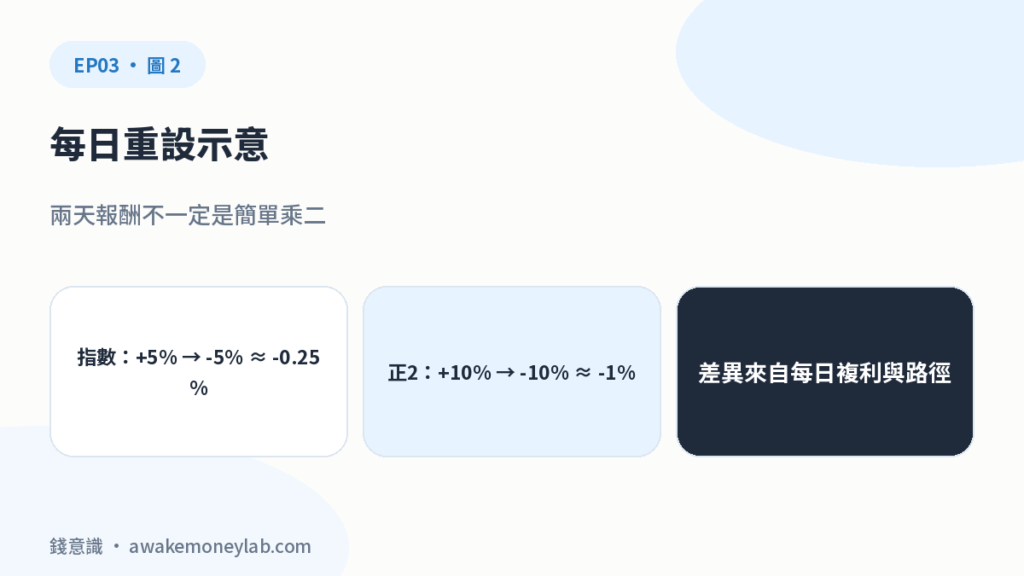
臺灣證券交易所與美國 SEC 的投資人資料都提醒,多數槓桿型 ETF 追求的是每日倍數目標。這表示每日結束後,下一天會以新的淨值重新計算。
用簡化例子:指數第一天上漲 5%,第二天下跌 5%,兩天累積約為負 0.25%;正2若依序上漲 10%、下跌 10%,兩天累積約為負 1%。這不是錯誤,而是每日複利與路徑的結果。
趨勢市場與盤整市場可能產生不同結果。長期持有是否合適,不能只靠『時間很長』四個字,仍要理解產品目標、成本與可能偏離。
四道門檻:比年齡更接近真實承受力
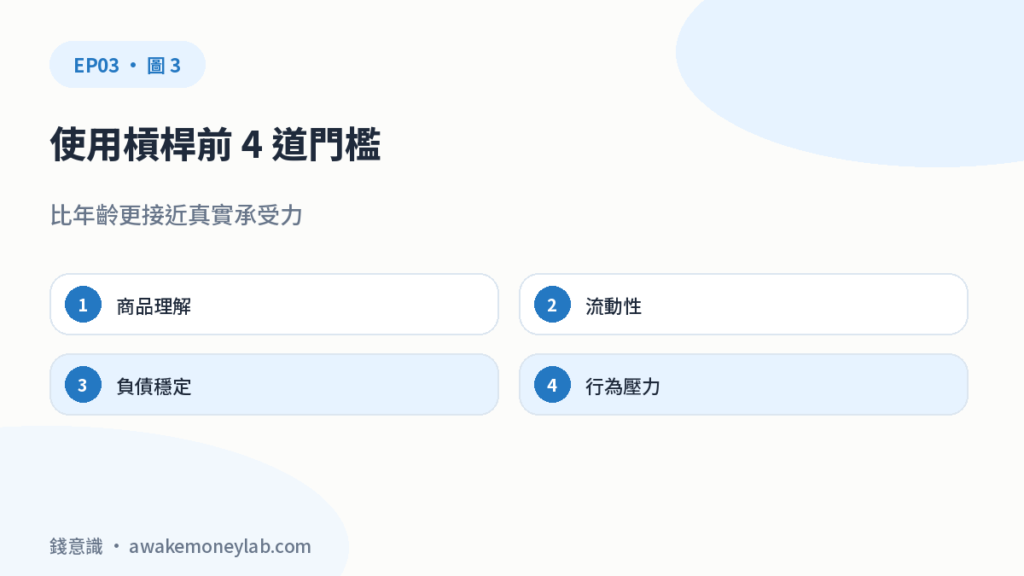
第一道是商品理解:能否用自己的話說明每日重設、放大損失與多日路徑差異。第二道是流動性:即使市場大跌,也不必動用投資部位支付必要生活費。
第三道是負債穩定:利率、還款與收入變化不會在同一時間逼迫你處理部位。第四道是行為壓力:虧損時是否會失眠、頻繁看盤或推翻原本計畫。
這四道門檻不是保證獲利,而是用來排除『明明沒有等待能力,卻把年輕當成理由』的情況。
| 門檻 | 要回答的問題 |
|---|---|
| 商品理解 | 我知道每日目標與多日路徑差異嗎? |
| 流動性 | 大跌時仍能支付必要支出嗎? |
| 負債 | 利率或收入變動時仍能還款嗎? |
| 行為 | 波動是否讓我失眠或衝動交易? |
我的保留:不要用真實虧損替自己上課
我自己有使用正2,但不認為一定要靠劇烈虧損,才能訓練出投資膽量。風險承受度可以先用試算、情境壓力測試與小範圍觀察來認識,而不是把不可承受的損失當學費。
更重要的是,心理上覺得自己能撐,不代表財務上不會被迫賣出。真正的長期,不是嘴上願意等,而是現金流允許你等。
年輕的優勢,是有時間學習、修正與累積;不是可以跳過風險管理。若四道門檻有任何一項說不清楚,先處理那個缺口,比急著選倍數更重要。
FAQ
年輕人可以承擔比較高的股票比例嗎?
較長時間可能提高承受波動的能力,但仍要看目標、收入、用錢期限、負債、流動性與心理承受度,不能只靠年齡決定。
正2長期一定會等於指數報酬的兩倍嗎?
不一定。多數正2追求每日倍數目標;持有多日後,累積結果受每日複利、波動路徑、費用與追蹤差異影響。
經歷大跌能提升風險承受度嗎?
經驗可能幫助理解自己,但不必用不可承受的真實損失測試。可以先做情境試算、檢查現金流與行為反應。
最重要的一項門檻是什麼?
四項彼此相連;若一定要先問,先確認大跌時是否仍能支付生活與還款,避免被迫賣出。
資料來源
- 臺灣證券交易所|槓桿型 ETF 投資 Q&A:每日倍數目標與複利效果(查核日:2026-08-20)
- 美國 SEC|Leveraged and Inverse ETFs Bulletin:每日重設與長期偏離風險(查核日:2026-08-20)
- Investor.gov|Asset Allocation and Diversification:時間跨度與風險承受度(查核日:2026-08-20)
- Investor.gov|Gauge Your Risk Tolerance:目標、用錢時間與風險承受(查核日:2026-08-20)
本文為個人聽後整理與觀點分享,非原節目官方內容,亦不構成任何投資建議或報酬保證。投資有風險;槓桿、借貸與衍生性商品可能放大損失,請依自己的財務狀況審慎評估。