
釋放現金,不等於釋放風險。
《大仁來開槓》EP02 把正2、股票擔保借款與期貨放在一起談。三種工具看起來都能做到同一件事:投入較少現金,建立較大的市場曝險。
但『曝險倍數相同』只描述結果的一部分。真正影響投資人能否撐過不利市場的,是誰負責調整曝險、哪個帳戶需要補錢、借款成本如何變動,以及什麼情況下會被迫處理部位。
這篇不評選哪一種最好,而是把風險的位置畫出來。
先看重點|
- 正2通常追求標的指數的每日正向倍數報酬;持有多日後,累積報酬可能偏離同期指數報酬的倍數。
- 股票擔保借款會帶來現金,也同時產生利息、擔保維持率與補繳或處分擔保品風險。
- 期貨以保證金承作名目曝險,採每日結算;保證金不足可能遭追繳或由期貨商結清部位。
- 釋放出的現金若再次投入風險資產,整體槓桿可能升高;現金在手不代表風險消失。
先分清楚:現金、部位與曝險不是同一件事
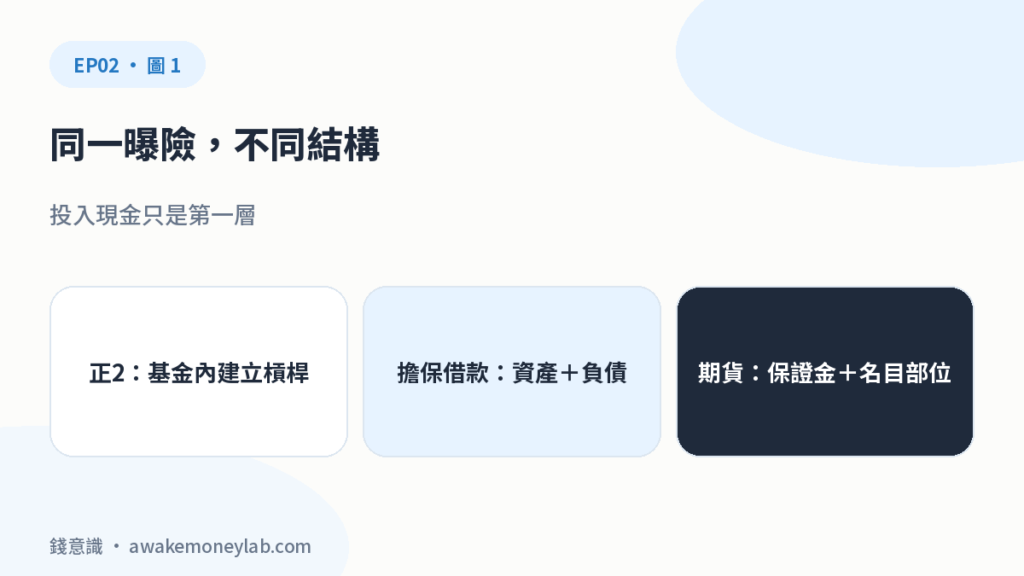
假設投資人希望建立 100 元股票曝險,不同工具需要先拿出的現金可能不同。這個差額常被稱為『釋放現金』,但它不是憑空多出的財富。
如果剩餘現金留在低波動資產或作為緊急準備,整體風險與把它再次投入股票、槓桿產品的結果完全不同。因此比較工具時,不能只看單一部位,還要看整個資產負債表。
正2:沒有個人追繳,不代表沒有槓桿風險
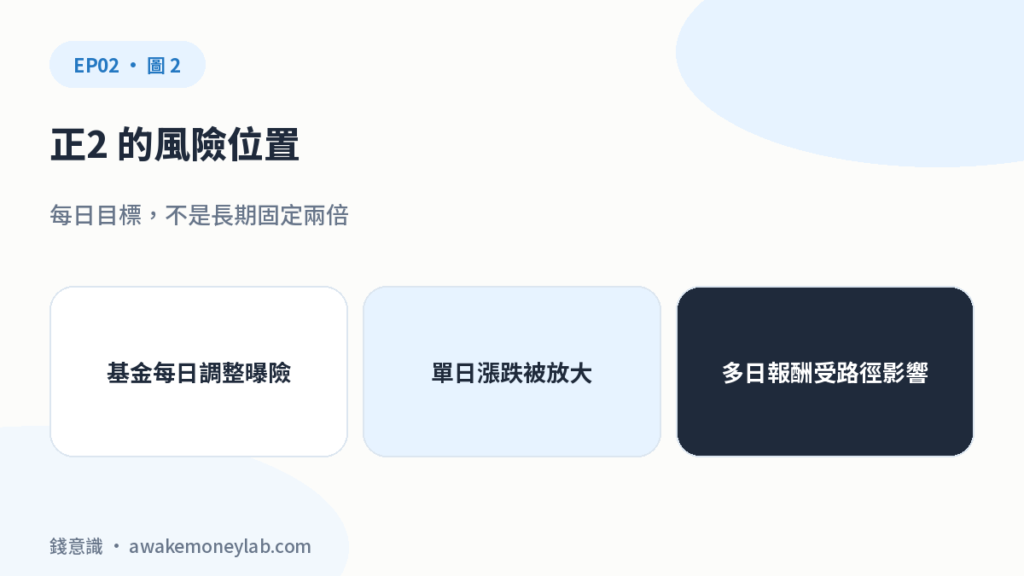
臺灣證券交易所的投資人教育資料指出,槓桿型 ETF 追求的是標的指數『每日』正向倍數報酬。若標的單日上漲 1%,正2的目標約為上漲 2%;下跌時也會放大。
基金會為每日目標調整曝險。投資人買進 ETF 現貨時,不會因 ETF 本身收到期貨帳戶式的個人保證金追繳,但基金淨值可能在短期內大幅變動。持有超過一天後,因每日複利與路徑不同,累積報酬不一定等於標的同期報酬乘以二。
所以正2把一部分管理工作放進基金裡,卻沒有把市場風險、路徑風險與折溢價等問題拿掉。
股票擔保借款與期貨:何時會需要補錢?
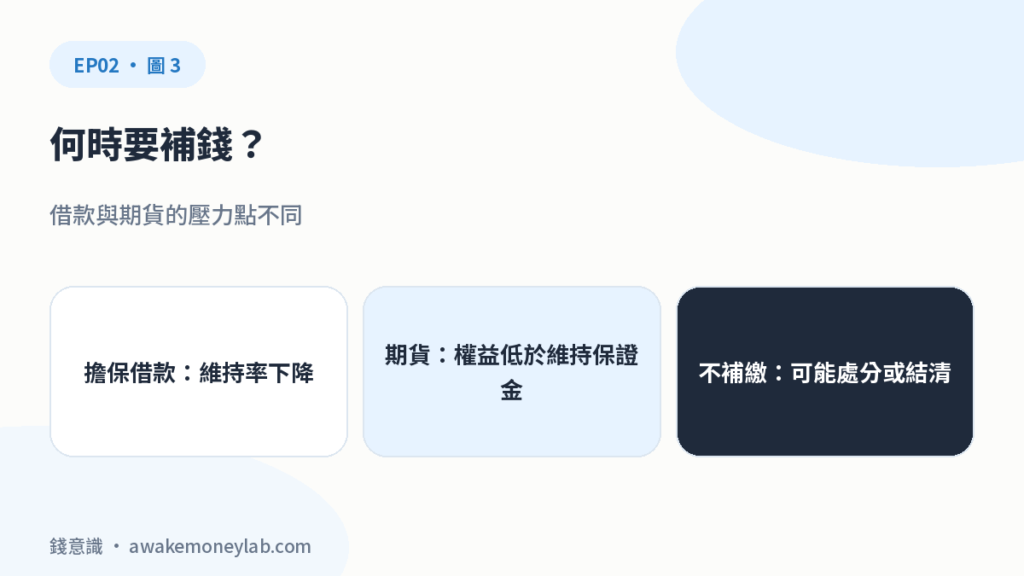
股票擔保借款是以有價證券作為擔保取得資金。依證交所不限用途款項借貸操作辦法,擔保維持率以擔保品市值與融通金額計算;市值下跌時,維持率也會下降,可能進入補繳或處分流程。利率、額度、期限與可接受擔保品則依契約與券商規定。
期貨的名目價值通常遠高於所繳保證金,因此具有槓桿。期交所說明,期貨採每日結算;權益低於維持保證金時,交易人必須在約定時間補足,否則期貨商有權結清部位。
兩者都可能在不利行情下要求增加現金。不同的是,股票擔保借款盯著擔保維持率與借款條件;期貨盯著每日損益與保證金水位。
| 工具 | 主要風險位置 |
|---|---|
| 正2 | 每日重設、放大漲跌、路徑差異、折溢價 |
| 股票擔保借款 | 利息、擔保維持率、額度/期限、處分擔保品 |
| 期貨 | 每日結算、保證金追繳、到期/轉倉、被結清部位 |
我的保留:先問最壞時誰會迫使我賣出
我自己有使用正2,也有借貸,所以我理解『保留曝險、同時讓現金更有彈性』的吸引力。對我來說,工具不是只分成能用或不能用,而是要看風險能否被辨認與承擔。
但我不會把可動用現金直接算成安全。股票下跌時,擔保品可能同步縮水;期貨可能要求補保證金;正2的淨值也可能快速下跌。若釋放出的現金又被投入風險資產,整體槓桿甚至更高。
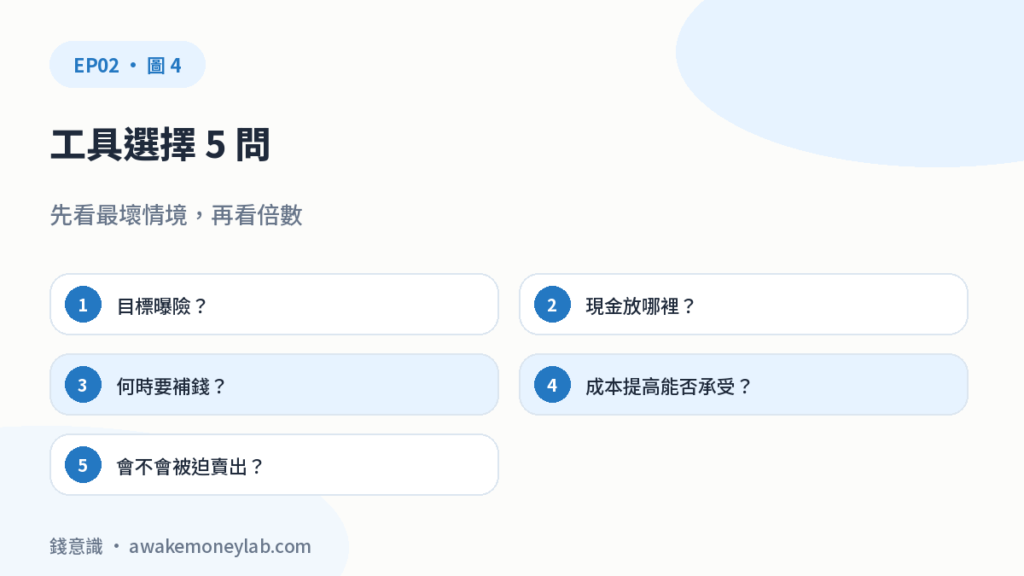
我會先問五題:目標曝險是多少?現金差額放哪裡?什麼情況要補錢?利率或保證金若提高能否承受?最壞時是否可能被迫賣出?回答完,再談工具。
FAQ
買正2會被追繳保證金嗎?
以現金買進槓桿型 ETF 現貨,通常不會因 ETF 本身收到個人期貨保證金追繳;但若另使用融資,仍可能有擔保維持率與追繳風險。
股票擔保借款等於賣股票嗎?
不是。股票仍作為擔保品,但借款形成負債並產生利息;擔保品下跌可能影響維持率與可借額度。
期貨放很多保證金就沒有風險嗎?
較高保證金可降低實際槓桿,但期貨仍有市場、每日結算、流動性、到期與操作風險。
三種工具哪一個最好?
沒有脫離目的、期限、現金流與承受能力的單一答案。比較時應先看最壞情境與被迫處理的機制。
資料來源
- 臺灣證券交易所|槓桿型 ETF 投資 Q&A:每日倍數目標與複利效果(查核日:2026-08-20)
- 臺灣證券交易所|槓桿反向 ETF 風險預告書:短期大幅損失、折溢價與追繳風險(查核日:2026-08-20)
- 臺灣證券交易所|不限用途款項借貸操作辦法:擔保維持率與補繳規範(查核日:2026-08-20)
- 臺灣期貨交易所|期貨問題與解答:保證金、每日結算與部位結清風險(查核日:2026-08-20)
本文為個人聽後整理與觀點分享,非原節目官方內容,亦不構成任何投資建議或報酬保證。投資有風險;槓桿、借貸與衍生性商品可能放大損失,請依自己的財務狀況審慎評估。