
好的不對稱,不只是贏時很多,而是輸時真的有限,而且你能承受一再失敗。
《大仁來開槓》EP20 用原型指數與槓桿產品的歷史結果,討論「大贏小輸」的不對稱賭局。這個思考很有力量:投資不能只看會不會贏,也要看贏多少、輸多少。
但只比較兩段歷史終值,還不能證明未來期望值。真正的不對稱分析至少要補上發生機率、樣本選擇、最大損失、路徑與持續參與能力。
先看重點|
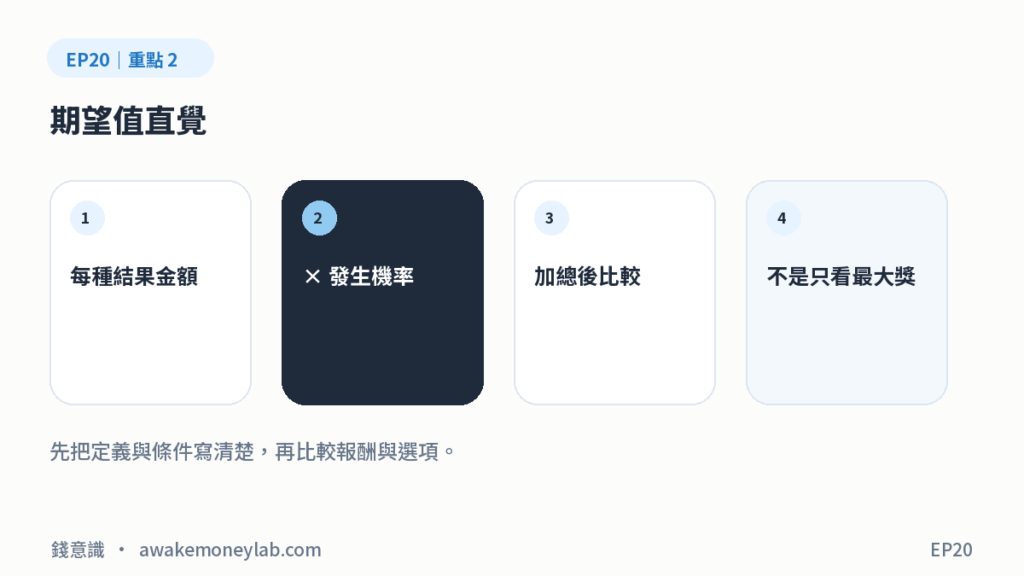
- 期望值=各種結果的金額乘上其機率,再加總。
- 歷史最佳市場不能代表未來抽中的機率,也不能忽略失敗或消失樣本。
- 槓桿產品的下檔可能很深,『小輸』必須用最大損失與被迫出場檢驗。
- 先限制單次損失與總曝險,才能反覆參與真正有利的賭局。
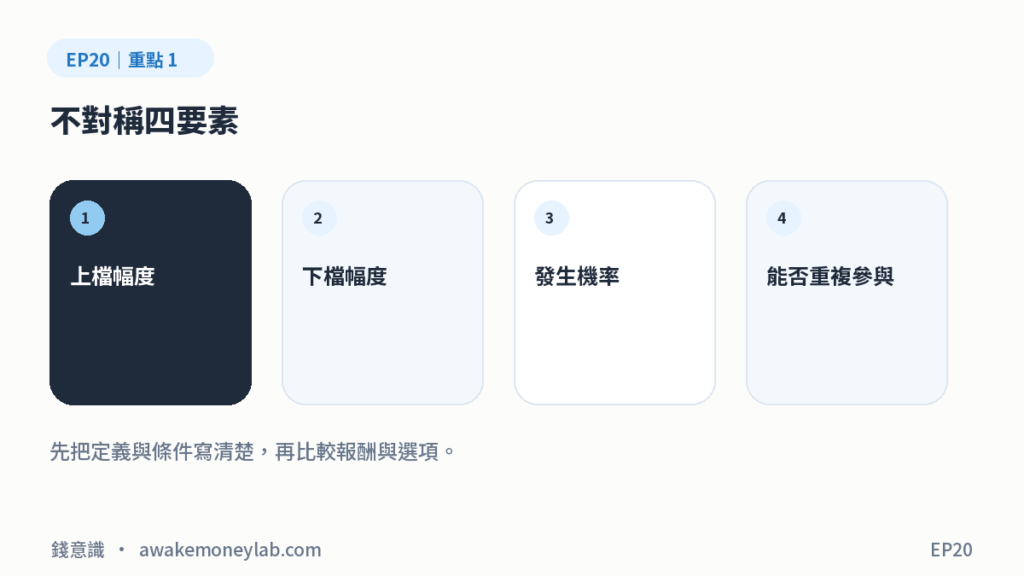
不對稱的第一層:報酬幅度
如果一個決策成功可能獲得 10,失敗最多損失 1,幅度看起來很有利;反過來,成功只賺 1、失敗可能賠 10,就需要非常高的勝率才合理。
這個框架能幫助我們跳出只看勝負的直覺,但它只是起點。
第二層:機率與樣本不能靠事後挑選
事後挑出表現最好的國家、指數或期間,再和表現差的案例比較,容易產生選擇偏誤。未來投資時,我們並不知道下一個贏家是誰,也不知道同樣路徑是否重演。
若無法合理估計機率,至少要做多情境與敏感度分析,而不是把歷史冠軍當成基準情境。
第三層:『小輸』必須真的可承受
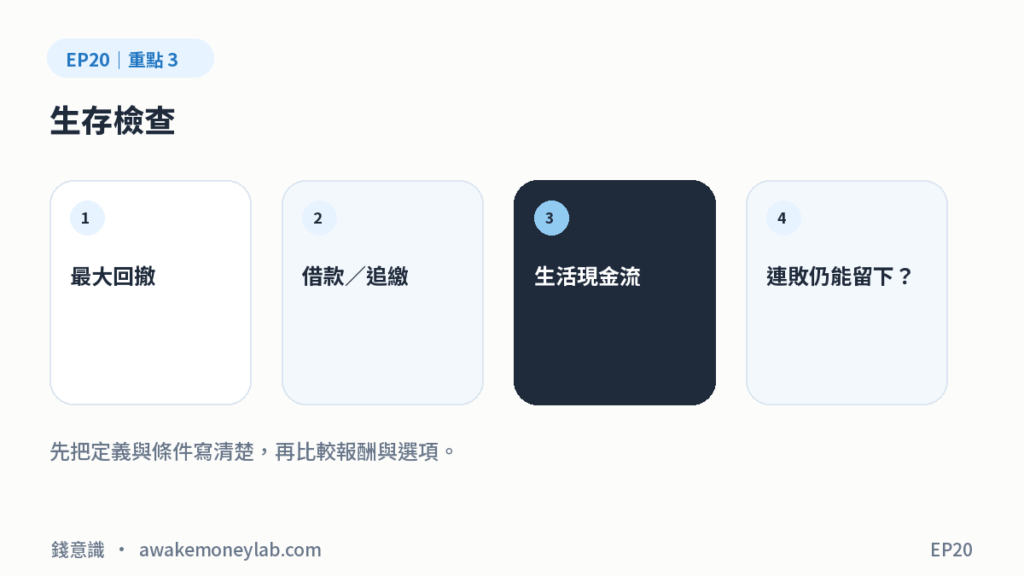
槓桿與每日重設會放大下跌與路徑差異。即使長期終值在某些失敗市場只略低於原型,中途最大回撤也可能很大,足以讓投資人停損、追繳或失去現金流。
如果一次失敗就無法繼續參與,期望值再高也無法兌現。生存是報酬公式的一部分。
把不對稱變成可管理的風險預算
我會先設定每個情境下可損失的金額,再決定部位,而不是先被上檔吸引。並檢查相關性:多個看似不同的押注,可能在同一場市場風暴中一起失敗。
真正好的不對稱,是下檔有明確上限、資金期限足夠、成本可估,且即使連續幾次失敗仍能留下來。
把觀點落到自己的條件
- 這筆錢多久不會用到?
- 最壞情境發生時,現金從哪裡來?
- 什麼證據會讓我改變原本判斷?
- 產品規則或資料日期是否已更新?
我的保留
我同意投資要看贏多少、輸多少;但我不會把某段歷史中「贏很多、輸不多」直接寫成未來必然的不對稱。樣本與路徑會改變,槓桿下檔也可能比終值看起來更危險。
我的保留是:先證明損失真的有限,再談上檔。任何需要靠市場一定反彈、借款一定續得到的賭局,都不能輕易稱為小輸。
標的與產品可以明確提及;但名稱、機制、限制與風險,要放在同一篇文章裡說清楚。
FAQ
勝率低但賠率高,就一定值得做嗎?
不一定。還要估計機率、成本、相關性與連續失敗時是否能存活。
歷史回測能證明不對稱嗎?
能提供案例,但要防止起訖點、幸存者與市場選擇偏誤,並檢查中途最大回撤。
怎麼限制下檔?
透過部位大小、現金緩衝、期限匹配與不依賴追繳資金,讓單次失敗不致破壞整體計畫。
資料來源
- FINRA|The Lowdown on Leveraged and Inverse Exchange-Traded Products
- Investor.gov|Asset Allocation and Diversification
- Investor.gov|Mutual Funds, Past Performance
產品持股、費用、法規與借貸條件均可能變動,發布前請再確認最新官方文件。
本文為個人聽後整理與觀點分享,非原節目官方內容,亦不構成任何投資建議或報酬保證。投資有風險;槓桿、期貨與借貸可能放大損失,請依自己的財務狀況審慎評估。