

借來的錢可以解決時間差,不能消滅還款責任。
《大仁來開槓》EP04 把借款稱為第三種現金流,並用股票擔保借款與建商融資說明流動性的價值。這個方向抓到一個重要觀念:現金流不只來自薪水或配息。
但如果把借款直接等同收入,就會把資產負債表漏掉。借來的錢確實進入帳戶,也確實能處理短期支出;同一時間,還款義務、利息與契約條件也一起出現。
這篇要分清四個常被混用的詞:現金流、收入、流動性與淨資產。
先看重點|
- 借款是籌資活動的現金流入,但不是營業收入或投資獲利。
- 借款讓現金與負債同時增加;不計費用與利息時,借款當下的淨資產原則上不變。
- 股票擔保借款提供的是有條件流動性,額度會受擔保品市值、維持率、利率與授信條件影響。
- 建商能以土地、建築與餘屋融資周轉,不代表存貨沒有成本;利息、銷售與法規風險仍存在。
現金流量表為什麼把借款列進來?
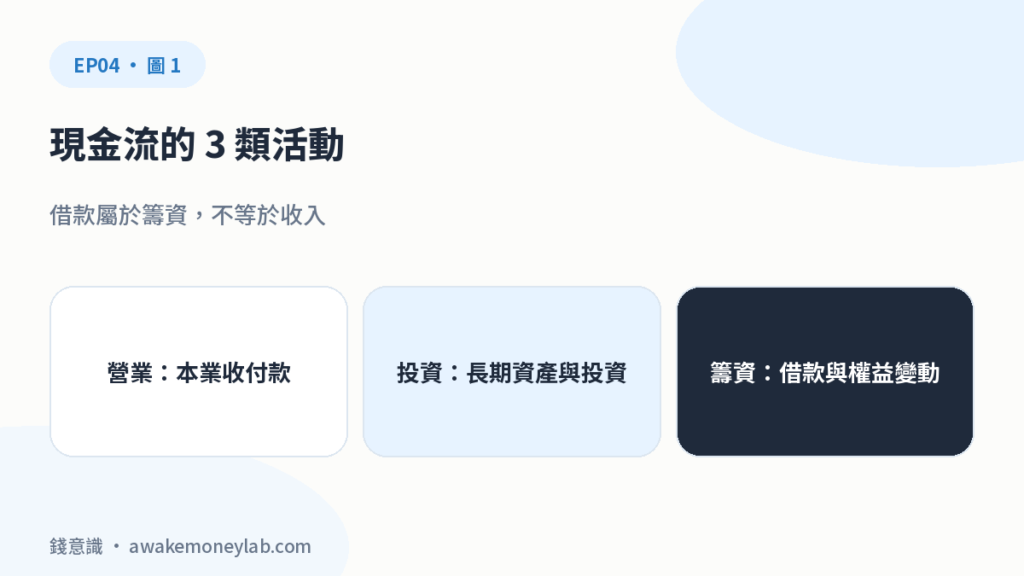
IAS 7 將企業現金流分為營業、投資與籌資活動。營業活動反映主要營運產生的現金;投資活動多與長期資產及投資買賣有關;籌資活動則改變權益與借款的規模或組成。
因此銀行借款撥入,會列為籌資活動的現金流入。它的功能是讓企業在支出與收入時間不同時,仍有資金運作。這個分類不代表借款是利潤,只代表現金真的流入。
把借款叫成『借貸現金流』可以幫助理解流動性;但在個人財務中,最好再補一句:它同時是負債。
借 30 萬,為什麼現金變多卻沒有立刻變有錢?
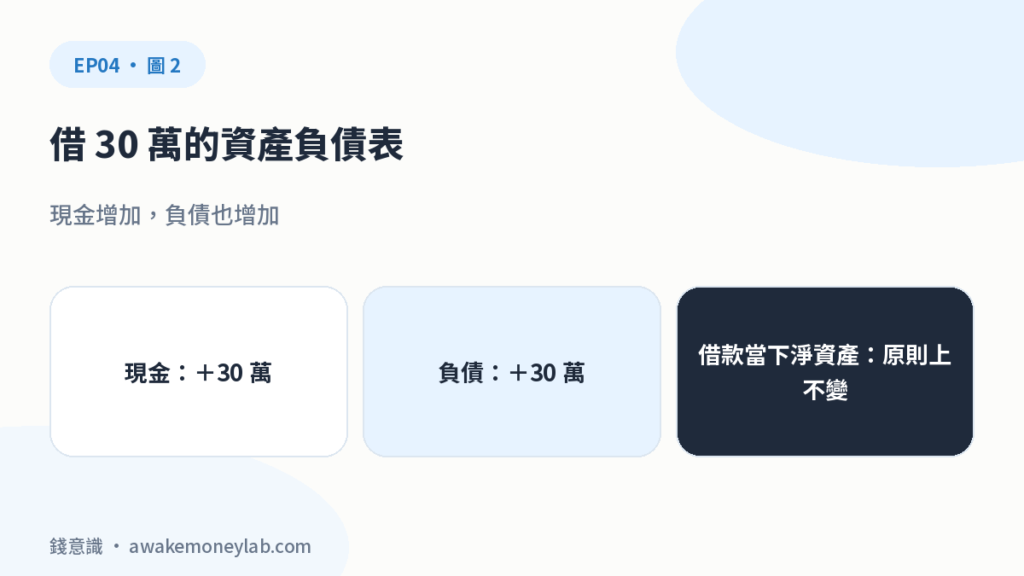
用最簡單的資產負債表來看:借到 30 萬後,資產端的現金增加 30 萬;負債端的借款也增加 30 萬。淨資產等於資產減負債,因此在不計費用與利息的當下,淨資產原則上沒有增加。
這 30 萬仍然很有用。它可以支付週轉、避免在不好的時點賣資產,或把時間差拉開。但使用後必須有還款來源,而且利息會逐步侵蝕淨資產。
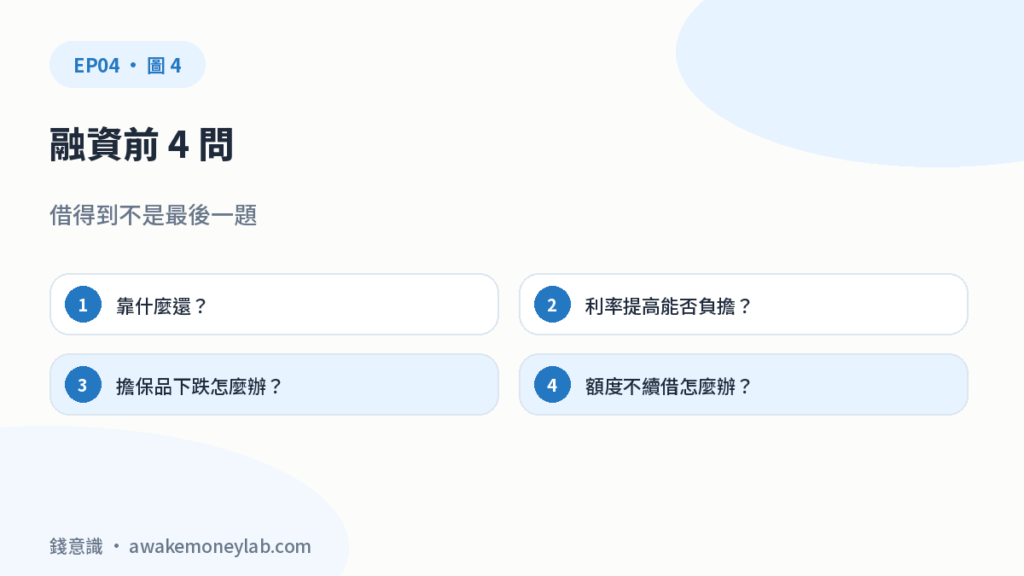
所以評估借款,不只問『能不能借到』,還要問『靠什麼還』與『條件變差時怎麼辦』。
股票擔保借款,是流動性,也是條件風險
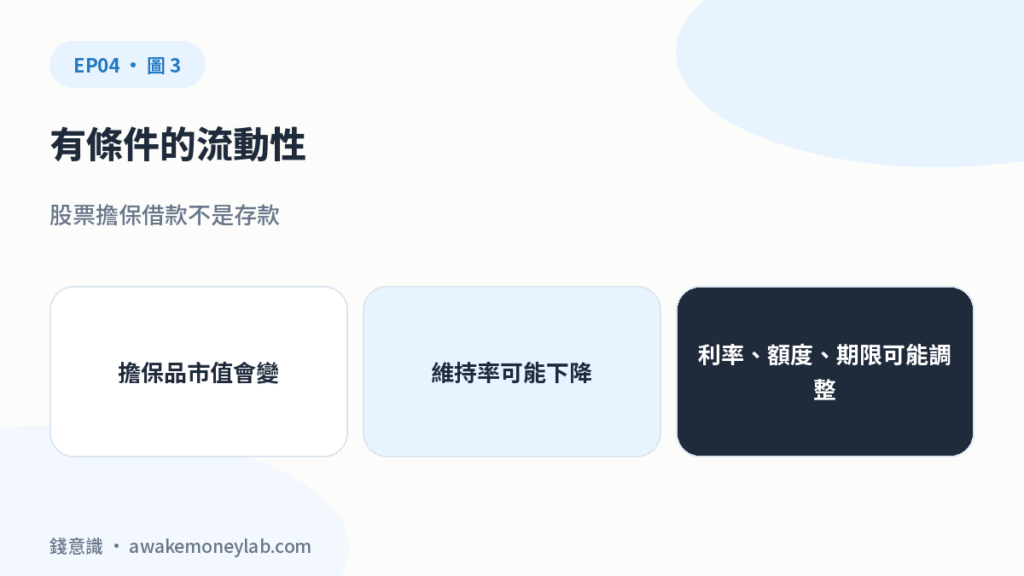
以股票或 ETF 作為擔保取得借款,可以在不立即賣出資產的情況下取得現金。但可借額度與擔保維持率都會受到擔保品市值影響。
證交所現行操作辦法以擔保品市值相對融通金額計算整戶擔保維持率。市場下跌時,擔保品價值下降,可能需要補繳,甚至進入處分流程。利率、期限、額度與可接受標的也取決於契約與授信。
因此它不是等同存款的緊急預備金,而是有條件的備援流動性。真正的壓力測試,要假設市場下跌、收入減少與額度收縮同時發生。
建商能融資周轉,不代表房子賣不掉沒關係
建築業會使用購地、建築與餘屋貸款管理資金週期。依中央銀行 2026 年 3 月生效的規定,餘屋貸款最高成數維持 3 成。這說明完工未售住宅仍可能作為融資的一環。
但有融資管道,不等於沒有風險。借款成數有限,利息持續發生,銷售速度、房價、銀行授信與政策都會影響現金壓力。把『可以借』直接推論成『不用賣也沒關係』,會忽略資金成本。
我確實有借貸,也認同融資能力能解決時間差;我的保留是,我會把自己的現金、資產可變現程度與目前可借額度分開記錄。額度是工具,不是資產。
| 問題 | 檢查內容 |
|---|---|
| 還款來源 | 收入、資產出售或其他可驗證現金 |
| 成本壓力 | 利率上升後仍能負擔嗎? |
| 擔保品壓力 | 市值下跌時是否需要補繳? |
| 授信風險 | 額度縮減或不續借時怎麼辦? |
FAQ
借款算不算現金流?
算現金流入,會計上通常屬籌資活動;但它不是營業收入或投資獲利,並會同時形成負債。
可借額度可以當緊急預備金嗎?
它可以作為備援來源,但不是等同自有現金。額度、利率、期限與擔保品條件可能改變,壓力情境下甚至同時惡化。
股票擔保借款不賣股票,就沒有風險嗎?
仍有利息、維持率、補繳、授信與處分擔保品風險;市場下跌也可能讓可借額度縮水。
建商有餘屋貸款,所以可以永遠不降價嗎?
不能這樣推論。餘屋貸款有成數與授信條件,且持有存貨會產生利息與其他成本,最終仍受銷售、資金與政策影響。
資料來源
- IFRS Foundation|IAS 7 Statement of Cash Flows:營業、投資與籌資活動定義(查核日:2026-08-20)
- 臺灣證券交易所|不限用途款項借貸操作辦法:擔保維持率與補繳規範(查核日:2026-08-20)
- 中央銀行|2026 年不動產貸款規定修正重點:餘屋貸款成數維持 3 成(查核日:2026-08-20)
- 中央銀行|餘屋貸款問與答:現行餘屋貸款規範(查核日:2026-08-20)
本文為個人聽後整理與觀點分享,非原節目官方內容,亦不構成任何投資建議或報酬保證。投資有風險;槓桿、借貸與衍生性商品可能放大損失,請依自己的財務狀況審慎評估。